El método más claro para salir de tus deudas con un plan, una fecha y tus propios números.
Descubre en menos de 1 hora la fecha exacta en que terminas de pagar tus deudas y cuánto de tu salario vuelve a ser tuyo cada mes. Sin ganar más y sin préstamos para consolidar.
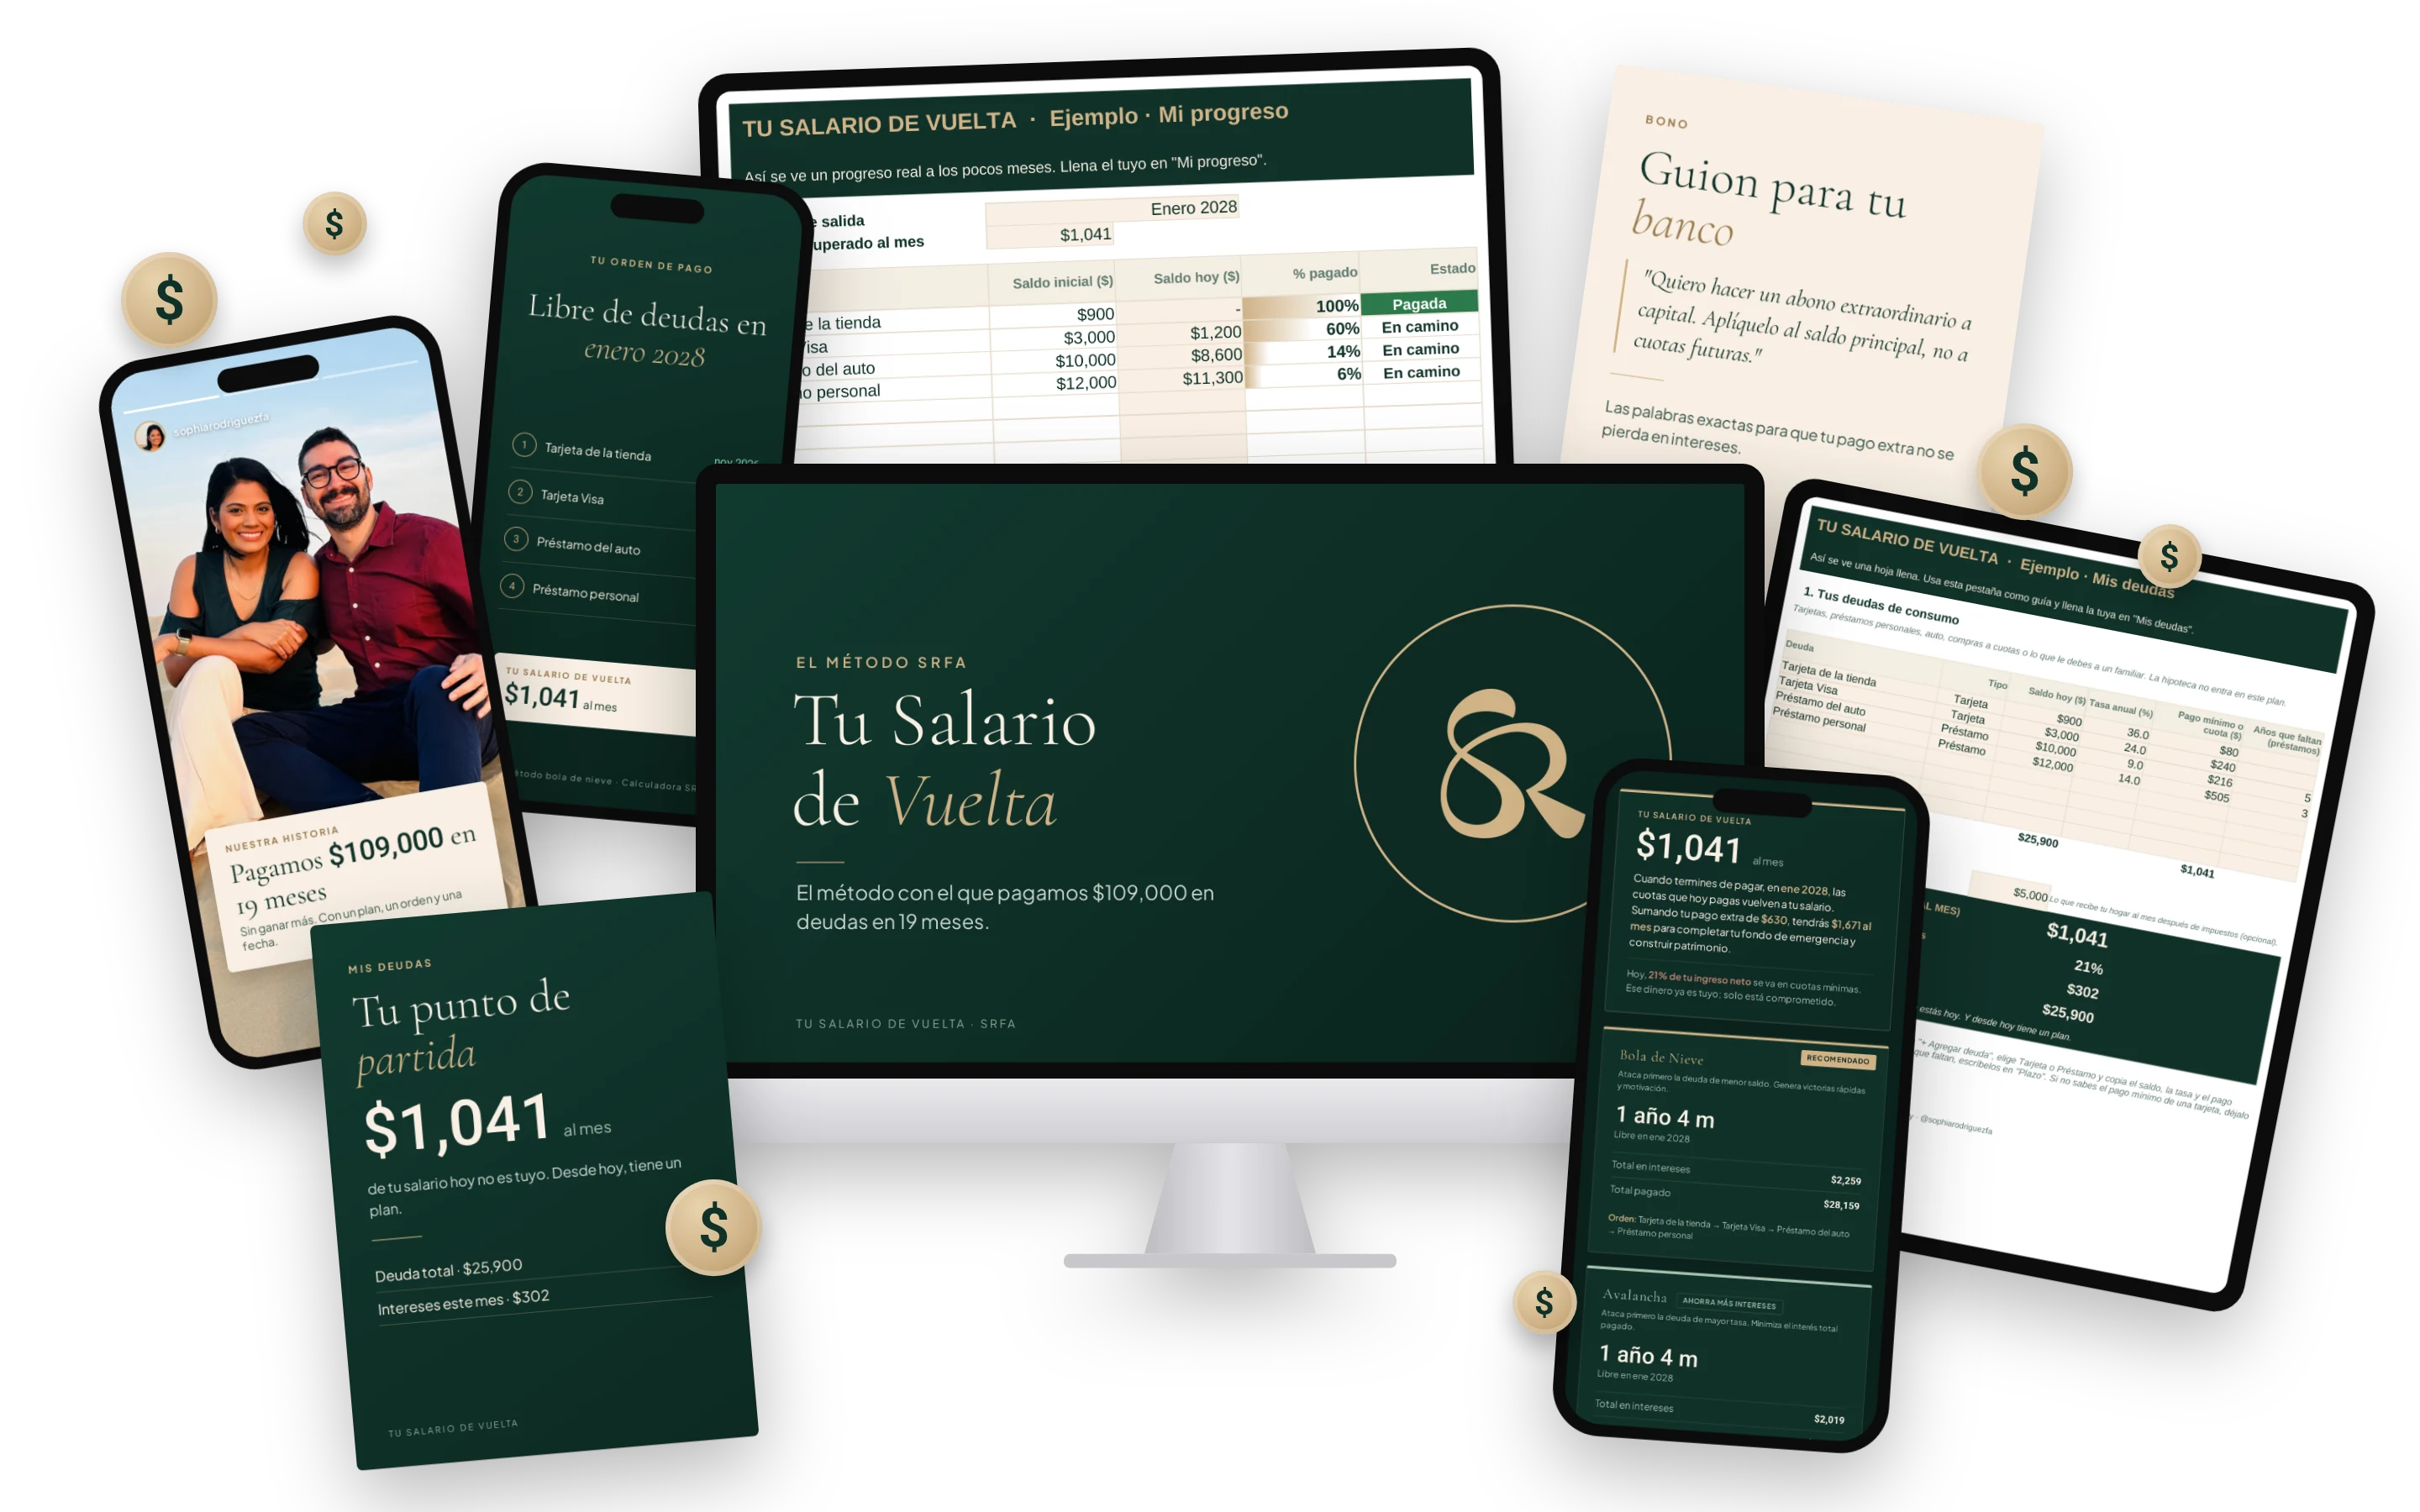
Sin herencias, sin aumentos milagrosos. Con un plan, un orden y una fecha.
Y el banco no tiene prisa. Mientras tanto, cada mes una parte de tu salario se va antes de que llegue a tus metas.
¿Cuánto de tu salario realmente te pertenece?
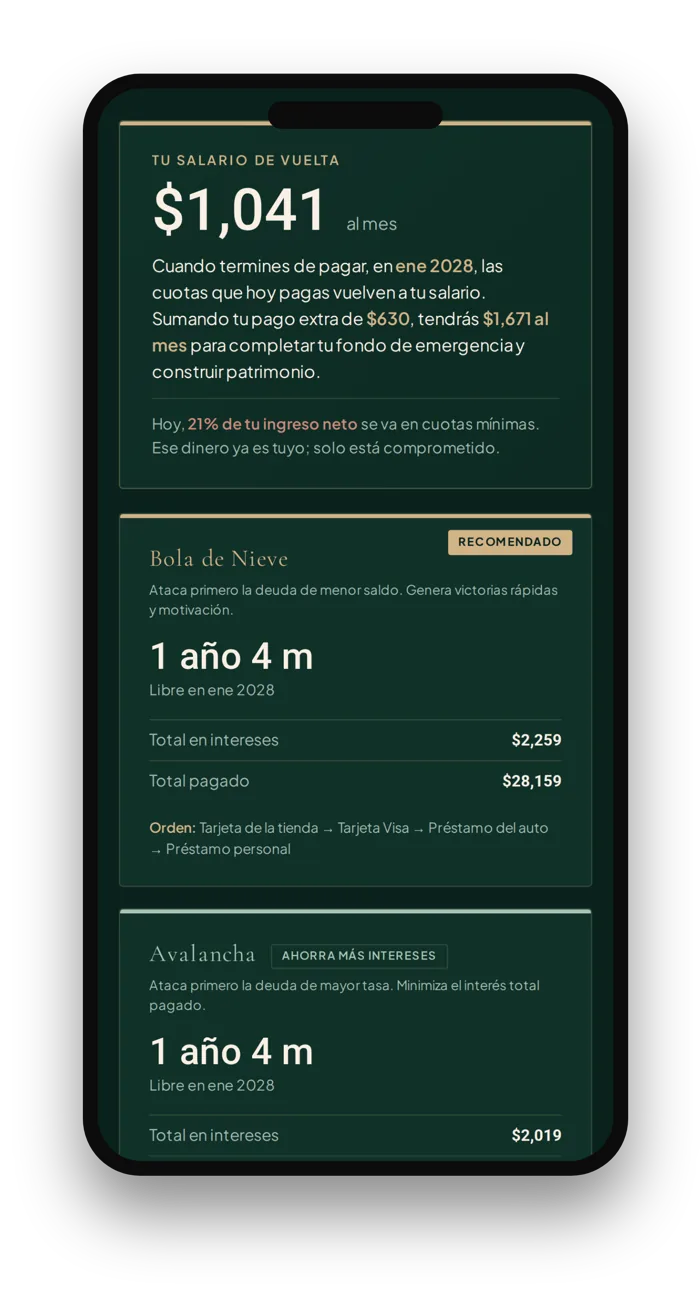
En menos de 1 hora sales con tu fecha de salida y un plan que puedes seguir mes a mes.
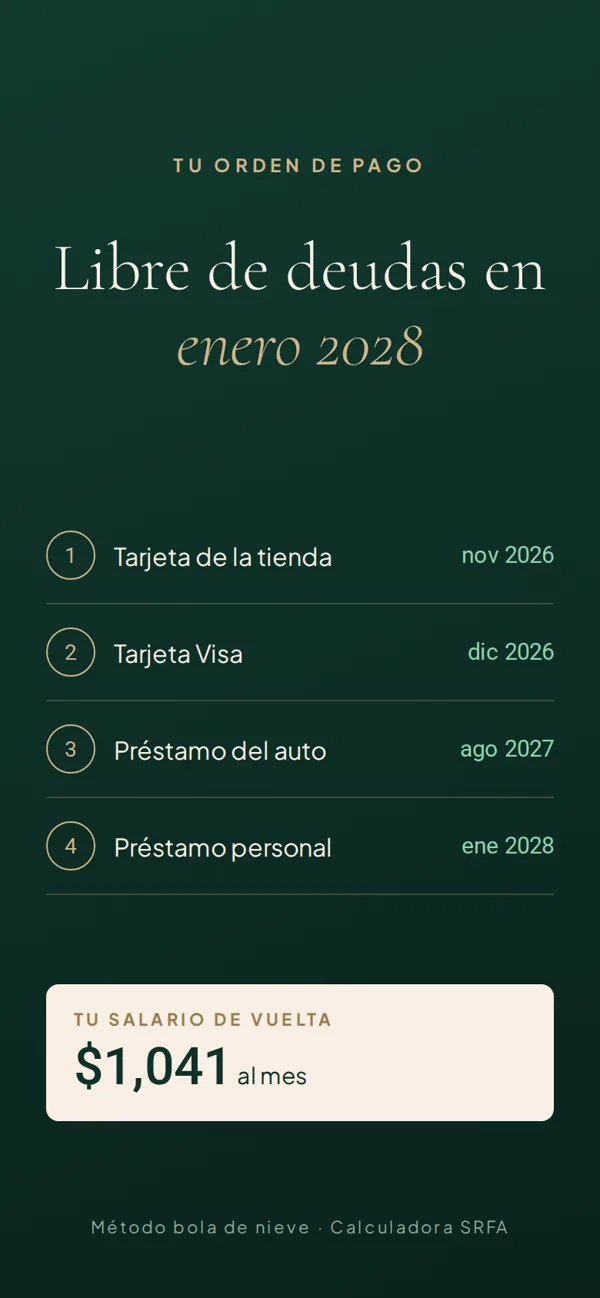
Tu fecha de salida, tu orden de pago y tu cronograma, con descarga en PDF y Excel.
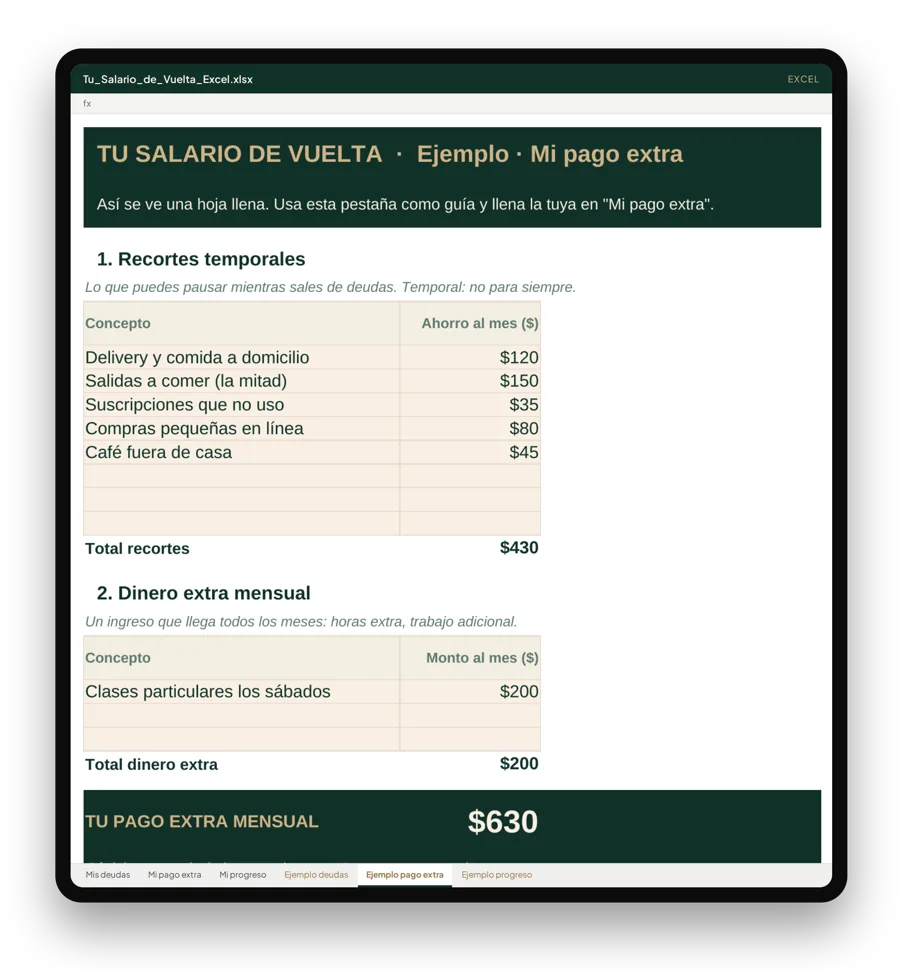
Tu punto de partida (tus deudas, la parte de tu salario que hoy no es tuya y los intereses que pagas este mes), tu pago extra y tu progreso mes a mes, con pestañas de ejemplo.
Clientes que han trabajado con mi equipo y conmigo.
Excelente servicio y atención personalizada. Súper recomendada.
Sophia realmente se preocupa por llevar a sus clientes de la mano y lograr sus metas financieras.
Gran atención a todos los detalles. Aprecio la buena comunicación y los consejos claros.
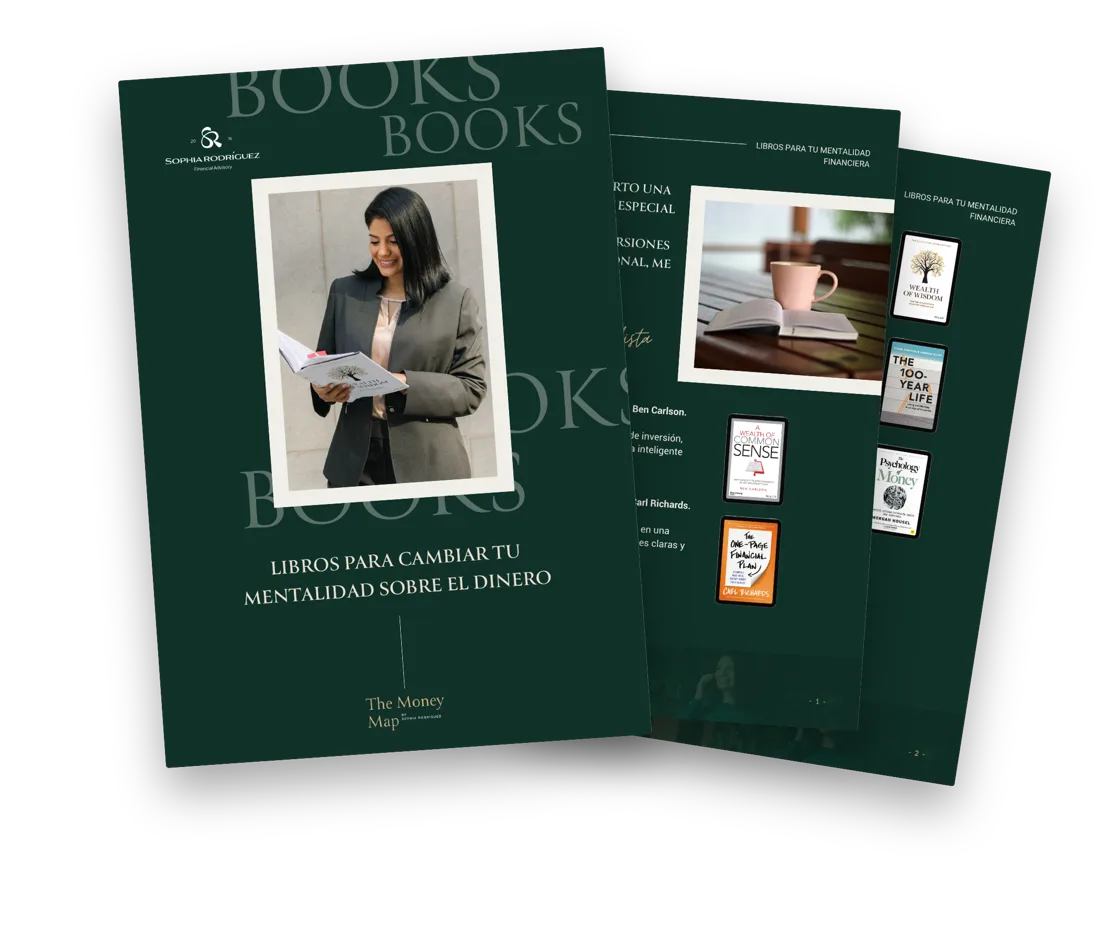
Los 20 libros que más me han aportado sobre dinero, hábitos e inversión, con una reseña corta de cada uno. Mis favoritos para seguir construyendo patrimonio después de salir de deudas.
Valor $17 · Gratis hoy
Así se ve el curso en la Academia y la calculadora real: escribes tus deudas y tu pago extra, y en segundos ves tu fecha de salida y cuánto de tu salario vuelve a ser tuyo.
Soy asesora financiera y patrimonial, fundadora de Sophia Rodríguez Financial Advisory. En más de 10 años he acompañado a más de 1,000 personas en 18 países a convertir sus ingresos en patrimonio.
Pero antes de enseñarlo, lo viví. Héctor y yo ganábamos bien, y aun así más del 30% de nuestros ingresos se iba en cuotas de deudas: préstamo personal, tarjetas, autos. Un día dijimos basta, hicimos un plan con orden y fecha, y en 19 meses pagamos $109,000.
Ese método es el que te enseño en Tu Salario de Vuelta. Porque el objetivo no es solo dejar de deber: es empezar a construir.
Sophia
Sí, en los dos casos. Si tienes pocas, sales antes y el ahorro en intereses se nota desde el primer mes. Si tienes muchas, el método te da el orden: una deuda a la vez, y cada deuda pagada libera dinero para la siguiente. Nosotros teníamos préstamo personal, tarjetas y autos, y pagamos $109,000.
Porque la mayoría lo intenta sin un orden ni una fecha. Aquí terminas con tu orden de pago, tu pago extra de cada mes y el mes exacto en que sales. Y la primera deuda cae rápido: esa victoria es la que te mantiene en el plan.
Es normal. El número no cambia porque no lo mires; lo que falta es un plan. Primero lo ves completo y, en menos de 1 hora, ya ves la fecha en que desaparece. Ver el total con un plan al lado se siente muy distinto.
Sí. Solo copias tus saldos, tasas y pagos mínimos. La calculadora hace todas las cuentas por ti.
No. El método parte de tu ingreso actual. Dentro del curso encuentras tu pago extra dentro de lo que ya ganas.
No. Los ajustes son temporales y los decides tú. El objetivo es que tu dinero tenga un orden, no que vivas a dieta.
Por eso, antes de acelerar los pagos, armas tu colchón inicial. Así un imprevisto no te obliga a volver a usar la tarjeta.
Nunca es tarde para dejar de pagar intereses. Cada mes que avanzas, una parte de tu salario vuelve a ser tuya.
Menos de 1 hora para conocer tu fecha de salida. Lo demás, cómo hablar con tu banco y qué hacer con el dinero que recuperas, lo ves después a tu ritmo.
Te lo recomiendo. Héctor y yo lo hicimos juntos, y fue la diferencia. Si tu pareja todavía no está convencida, empieza tú: ver la fecha de salida con sus números reales suele abrir la conversación.
Sí. Funciona con cualquier moneda y cualquier banco, en Latinoamérica, el Golfo o donde vivas.
Sí. Los videos y la calculadora funcionan en celular, tablet o computadora. El Excel se abre con Excel, Google Sheets o Numbers.
No. Es un método educativo con herramientas para que armes tu propio plan. Si quieres un plan a tu medida, al final del curso te explico cómo solicitar tu Evaluación Patrimonial.