Sophia Rodríguez Financial Advisory
Protección patrimonial

Proteger lo que construyes también es parte de tu plan.

Integramos tu seguro de vida, tu seguro de salud internacional y la protección de tus ingresos en la misma estrategia que tu plan de ahorro e inversión. Coberturas internacionales que te acompañan vivas donde vivas.

Conversar por WhatsApp

Escríbele al equipo de Sophia Rodríguez · En español · Te responde nuestro equipo de servicio al cliente

Clientes en 21 países · Más de 1.000 personas asesoradas · Base en Dubái

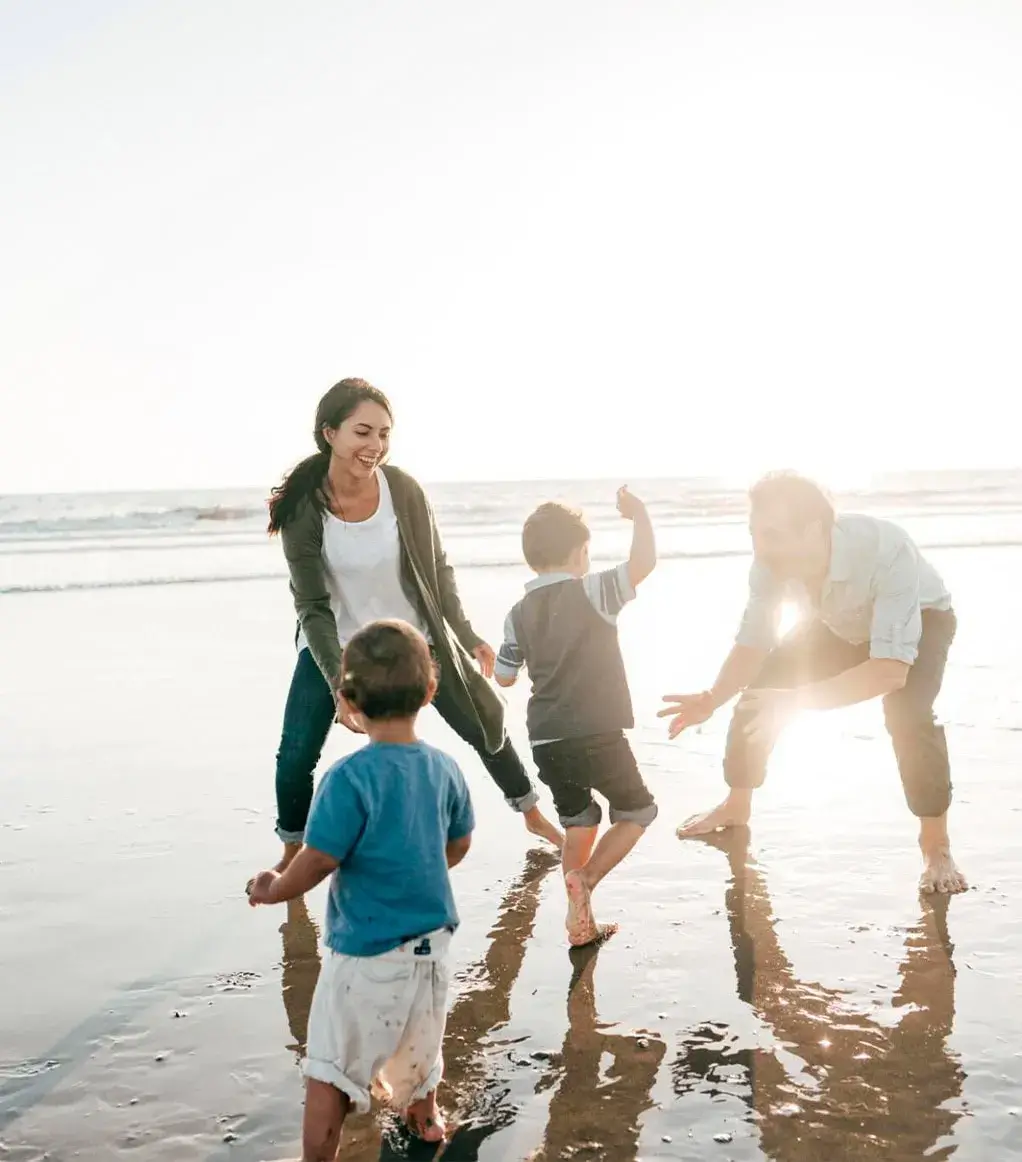
Familia latinoamericana tranquila fuera de su país, con su protección organizada dentro de su estrategia patrimonial con SRFA.
¿Es para ti?

Tener un seguro no es lo mismo que estar protegido

Puedes estar haciendo muchas cosas bien —ahorrar, invertir, darle a tu familia una buena vida— y aun así no tener claro qué pasaría con ese plan si un día tu ingreso se detiene o llega un gasto médico importante.

  • Eres profesional, ejecutivo o empresario latinoamericano y vives fuera de Estados Unidos.
  • Estás construyendo patrimonio y tu familia depende, total o parcialmente, de tu ingreso.
  • Tu cobertura médica o de vida depende de tu empleador o del país donde vives hoy.
  • Tienes seguros e inversiones por separado y quieres que trabajen en una sola estrategia.

No es para ti si resides en Estados Unidos: nuestros servicios no están disponibles para residentes en EE. UU.

Los cuatro pilares

Una familia bien protegida se apoya en cuatro pilares

En SRFA no empezamos preguntando qué seguro quieres contratar. Empezamos entendiendo tu vida: quién depende de ti, qué estás construyendo y en qué país vives hoy.

¿Cuánto destinar a protección?

Como referencia, el estándar de planificación financiera sugiere destinar entre el 10% y el 15% del ingreso bruto familiar a protección integral: vida, salud e incapacidad. No es una regla ni una promesa: es un punto de partida. Tu estrategia se diseña según tu situación real.

«Los productos son herramientas; la estrategia es la que les da dirección.»
Conversar por WhatsApp

Cuéntanos qué tienes hoy y te orientamos sobre qué pilar priorizar.

Coberturas

Tres coberturas, una sola estrategia

01 · Seguro de vida

Que los planes de tu familia sigan en pie

Un seguro de vida bien diseñado permite que las metas que estás construyendo para tu familia —educación, vivienda, proyectos— sigan adelante, aunque tú no estés para financiarlas.

Ver más
  • Vida a término de 10, 15, 20 o 30 años, según aseguradora y plan.
  • Primas fijas durante todo el plazo contratado.
  • Beneficio anticipado por enfermedad terminal: una parte de la suma asegurada en vida, según las condiciones de la póliza.
  • Cobertura portable, con aseguradoras internacionales; puedes cambiar a tus beneficiarios.
  • Sumas aseguradas desde USD 25.000 y contratación desde los 18 años, según plazo, aseguradora y plan.
  • Protege tu plan de inversión y se coordina con tu planificación sucesoria.

Nuestro criterio: no todo seguro protege; algunos consumen tu ahorro. Priorizamos coberturas de protección, como la vida a término, y dejamos el crecimiento de tu capital a tu plan de inversión.

02 · Salud internacional

Tu cobertura médica viaja contigo

Tu protección médica no debería depender de un empleador ni de una sola frontera. Tú y tu familia reciben atención de calidad hoy, y también si mañana te mudas.

Ver más
  • Gastos médicos mayores: hospitalizaciones, cirugías, tratamientos complejos y enfermedades graves, con cobertura del 100% después del deducible, según plan.
  • Cobertura mundial, con límites de varios millones de dólares, según aseguradora y plan.
  • Prevención, maternidad y asistencia en viajes, según plan.
  • Continuidad si te mudas: es internacional y portable.
  • A tu medida: deducible y beneficios según dónde vives, dónde te atenderías y tu presupuesto.
03 · Protección de ingresos

El héroe silencioso de tu estrategia

Tu seguro de salud paga a los médicos, pero tu hipoteca, los colegios y los gastos del día a día siguen llegando aunque no puedas trabajar. Esta cobertura cuida tu capacidad de generar ingresos.

Ver más
  • Protege tu propia ocupación: se activa si no puedes ejercer tu profesión específica.
  • Capital para reorganizarte: el beneficio se paga en suma única, según plan.
  • Sin comprobantes de ingreso al reclamar: se paga el beneficio acordado al contratar.
  • Pensada para incapacidades prolongadas; los primeros meses se sostienen con tu fondo de emergencia.

Ideal para

  • Médicos, odontólogos, abogados, ingenieros y consultores.
  • Empresarios y profesionales por cuenta propia sin cobertura de su empleador.

Nuestro criterio: revisamos contigo tu profesión, tus gastos fijos y actividades como deportes de alto riesgo o aviación, para que sepas desde el inicio qué cubre y qué no.

No disponible para residentes en EE. UU.

Pilar 04 · Ahorro e inversión

El cuarto pilar: tu plan de ahorro e inversión

La protección cuida lo que ya tienes; tu plan de ahorro e inversión construye lo que viene. Los otros tres pilares le dan el tiempo que necesita para crecer: evitan que un imprevisto te obligue a interrumpirlo o a retirar tu capital en el peor momento. Por eso los diseñamos juntos.

Conoce cómo diseñamos tu estrategia de inversión

Proceso

Cómo trabajamos tu protección, paso a paso

  1. Entendemos tu situación

    Quién depende de ti, tus ingresos, la cobertura que ya tienes y dónde vives.

  2. Definimos qué proteger

    Priorizamos los pilares y acordamos un rango de inversión anual en protección.

  3. Te presentamos tu propuesta

    Con claridad sobre lo que cubre y lo que no cubre cada opción. Tú decides.

  4. Te acompañamos en la contratación

    Solicitud, firma digital y seguimiento hasta la emisión de tu póliza.

  5. Revisamos tu póliza cada año

    Onboarding de tu póliza y revisión anual cuando tu vida cambia.

Hablar con el equipo por WhatsApp

El primer paso es una conversación para entender tu situación.

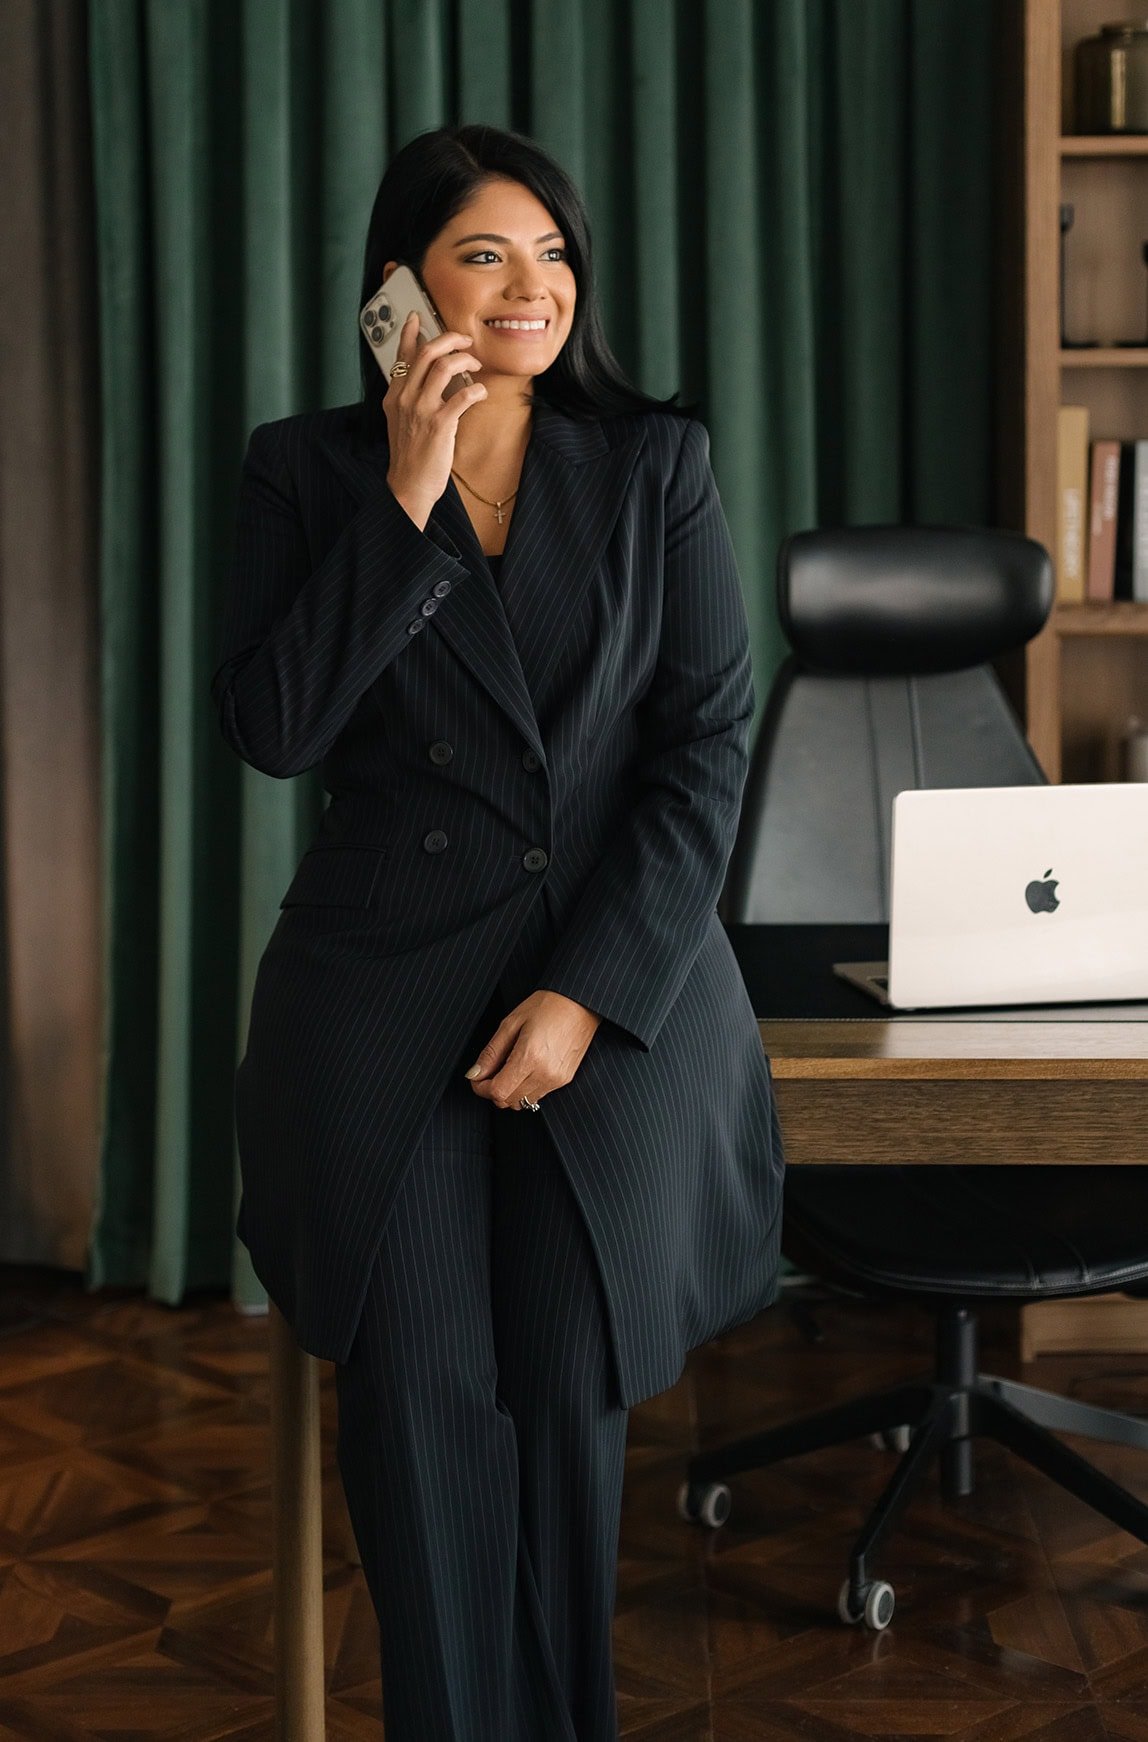
Sophia Rodríguez, fundadora de Sophia Rodriguez Financial Advisory.
Por qué SRFA

Por qué proteger tu patrimonio con SRFA

«La protección patrimonial no es un complemento de la planificación financiera. Es parte de ella.»

Sophia Rodríguez · Fundadora de SRFA

  • Primero la estrategia, después el producto.Ningún seguro se recomienda antes de entender tu situación completa.
  • Aseguradoras internacionales.Coberturas portables que no dependen de tu país ni de tu empleador.
  • Una asesora asignada de principio a fin.Siempre sabes con quién hablar.
  • Todo en español y en tu huso horario.Desde la primera conversación hasta cada revisión.
+10 añosde experiencia
+1.000personas asesoradas
21 paísescon clientes
Dubáibase de SRFA
Preguntas frecuentes

Lo que necesitas saber

Ya tengo seguro en mi trabajo. ¿Necesito algo más?

El seguro de tu empleador es un buen comienzo, pero suele tener tres límites: te cubre solo mientras trabajas en esa empresa, sus techos de cobertura suelen ser bajos y no te acompaña si cambias de trabajo o de país. La protección que diseñamos contigo es tuya y no depende de ningún empleador. Primero revisamos lo que ya tienes antes de proponerte cualquier cambio.

¿Por qué un seguro internacional si vivo aquí?

Porque la vida no se queda quieta. Tus hijos pueden estudiar o trabajar en otro país, puede surgir una oportunidad profesional en otro mercado o puedes necesitar atención médica de alta complejidad fuera de tu país. Un seguro local suele cubrirte principalmente donde lo contrataste; uno internacional te acompaña a donde vayas.

¿Para qué una protección de ingresos si ya tengo seguro de salud?

Porque protegen cosas distintas. El seguro de salud paga a los médicos; la protección de ingresos cuida los gastos del día a día —hipoteca, colegios, comida— que no se detienen cuando no puedes trabajar. Son coberturas complementarias.

¿Qué pasa si me mudo de país?

Trabajamos con aseguradoras internacionales y coberturas portables, que no dependen de tu país de residencia. Cuando te mudas, revisamos contigo tu protección para confirmar que siga siendo la adecuada para tu nueva etapa.

¿Cómo funciona el seguro internacional con mi seguro local?

El seguro de salud internacional es de gastos médicos mayores: está pensado para hospitalizaciones, cirugías, tratamientos complejos y enfermedades graves, con cobertura completa después del deducible, según plan. Las consultas y urgencias menores puedes seguir atendiéndolas con tu seguro local o por tu cuenta. Así, cada cobertura cumple su función.

¿Tengo que pagar primero y luego me reembolsan?

Depende del hospital. En la red de proveedores de la aseguradora, normalmente la aseguradora paga directamente al hospital. Fuera de la red, pagas y solicitas el reembolso. Te explicamos cómo funciona tu póliza en la reunión de onboarding.

¿Cuánto cuesta?

El costo depende de tu edad, tu estado de salud, tu profesión, el monto y el tipo de cobertura, y tu país de residencia. Por eso no publicamos precios: primero entendemos qué necesitas proteger y luego te presentamos opciones con su costo anual, para que decidas con toda la información. Como referencia de planificación, se suele destinar entre el 10% y el 15% del ingreso bruto familiar a protección.

¿Puedo contratar si vivo en Estados Unidos?

No. Nuestros servicios de asesoría y protección no están disponibles para residentes en EE. UU. Acompañamos a profesionales y familias latinoamericanas que viven en Latinoamérica, el Golfo, Europa y otros países.

¿La primera conversación tiene costo?

No. La primera conversación es de cortesía para los perfiles compatibles con nuestro proceso. Escríbenos por WhatsApp: nuestro equipo de servicio al cliente te atiende y coordina contigo el siguiente paso para revisar tu situación, tus objetivos y la protección que ya tienes.
Protección patrimonial

Has trabajado para construir tu patrimonio. Ahora dale la protección que merece.

No necesitas saber qué póliza contratar ni qué cobertura elegir. Tu primer paso es entender qué necesitas proteger y cómo encaja en tu estrategia. Conversemos.

Conversar por WhatsApp

Con el equipo de Sophia Rodríguez · En español